
Levantamento inédito foi lançado durante a COP31 e aponta que o Brasil movimenta R$ 884 bilhões em finanças sustentáveis; destinação é maior que a média mundial
Um levantamento inédito realizado pela Confederação Nacional da Indústria (CNI) mapeou a estrutura e a destinação do capital sustentável no Brasil. O estudo “Financiamento para a Economia Circular na Indústria Brasileira” revela que o universo de finanças sustentáveis no país movimenta um montante de R$ 884 bilhões. Deste total, as operações voltadas diretamente à economia circular somam uma faixa estimada entre R$ 31 bilhões e R$ 90,7 bilhões, o que representa de 3,5% a 10,3% das captações verdes nacionais, patamar superior à média global do segmento, fixada em torno de 2%.
>> Siga o Grupo do Agro e Negócios no WhatsApp
Apesar do volume de recursos, o diagnóstico identifica uma forte concentração dos investimentos apenas na fase final da cadeia produtiva. Cerca de 80,8% dos recursos mapeados destinam-se exclusivamente à gestão de resíduos, reciclagem e recuperação de materiais no fim de vida dos produtos. Em contrapartida, apenas 7,7% do capital atinge soluções no início do ciclo de vida, como o design sustentável, a prevenção de resíduos e a eficiência de insumos; 11,5% é direcionado as etapas que envolvem preservar o material (meio de vida) incluindo o reuso, o reparo e a extensão da vida útil dos ativos.
Os caminhos para o crescimento do acesso ao financiamento circular
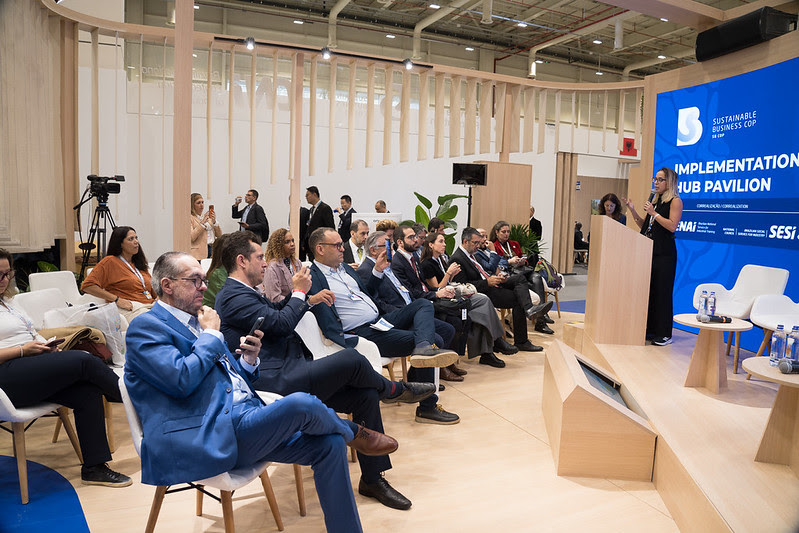
A pesquisa foi apresentada na última quarta-feira (13) no Implementation Hub Pavilion da CNI, na 31ª Conferência das Nações Unidas sobre Mudança do Clima (COP31), em Antália, na Turquia.
O superintendente de Meio Ambiente e Sustentabilidade da CNI, Davi Bomtempo, destacou que a economia circular é um dos caminhos mais eficientes para reduzir custos operacionais e mitigar emissões na indústria de transformação. Ele detalhou os caminhos pelos quais as indústrias buscam linhas de crédito verdes e como o mercado opera na prática. Segundo Bomtempo, as empresas que buscam financiamento verde podem recorrer ao crédito bancário tradicional de bancos públicos, como o BNDES, ou de instituições privadas em busca de linhas com taxas diferenciadas, além da emissão de títulos verdes (green bonds) no mercado de capitais ou participar de chamadas públicas e editais de fomento.
“No estudo, identificamos que as modalidades mais frequentes são os Empréstimos Verdes (Green Loans), com 27,9% das operações, a participação em capital de risco (Equity/VC/PE), com 20,9%, e o Financiamento Combinado (Blended Finance), que responde por 16,3%”, explicou Davi Bomtempo.
O superintendente também explicou os fatores que justificam a concentração dos recursos e por que a fatia destinada à circularidade ainda precisa expandir seu alcance no ecossistema financeiro.
“Dois fatores principais explicam por que a economia circular ainda representa uma parcela menor do crédito verde total. Primeiro, a agenda de circularidade é transversal: ela perpassa eficiência energética, logística reversa, biodiversidade e uso de bioinsumos. Muitas vezes, essas iniciativas acabam registradas sob as categorias de energia, inovação ou descarbonização, e não especificamente como economia circular. Segundo, o próprio conceito ainda é relativamente novo para a sociedade e frequentemente associado apenas à reciclagem”, pontuou Bomtempo.
A pesquisa da CNI aponta que apenas 13% dos brasileiros conhecem o tema. Sem clareza sobre o enquadramento do projeto, a iniciativa corre o risco de não ser classificada na categoria de circularidade.
Mapeamento do capital: fontes, instrumentos e setores beneficiados
O estudo da CNI analisou operações financeiras realizadas entre 2020 e 2025, fornecendo um raio-x do fluxo de investimentos no país:
Escala financeira por fonte: o setor público e o governo concentram o maior volume de recursos em operações de grande porte (R$ 44 bilhões distribuídos em 7 grandes participações), enquanto os bancos privados garantem a maior capilaridade operacional, liderando com 12 transações mapeadas;- Concentração setorial: a Indústria da Transformação absorve 46,4% das operações, enquanto os Serviços Industriais de Utilidade Pública respondem por 32,1%. Entre os subsetores mais beneficiados destacam-se borracha e materiais plásticos (21,4%), coleta e tratamento de resíduos (14,3%) e tecnologia (14,3%);
- Barreiras para o setor produtivo: da perspectiva das indústrias, as principais barreiras enfrentadas são o elevado custo do crédito, a rigidez na exigência de garantias reais e a falta de previsibilidade na liberação dos recursos, o que compromete o planejamento orçamentário e a aquisição de ativos. Do lado das instituições financeiras, apontam-se a fragmentação dos projetos de menor porte e a ausência de critérios padronizados de elegibilidade técnica e mensuração para classificar os ativos circulares nas carteiras bancárias.
O diagnóstico apresentado pela pesquisa respalda o compromisso voluntário da Agenda de Ação da COP31 que prevê elevar a taxa global de uso circular de materiais para pelo menos 15% até 2035. O índice atual de uso circular na economia global é de 6,9%.
Para fechar essa conta e acelerar a transição ecológica, a CNI defende a harmonização dos critérios de elegibilidade com a Taxonomia Sustentável Brasileira e com as diretrizes do International Finance Corporation (IFC), além da expansão de mecanismos de blended finance e fundos garantidores que protejam pequenas e médias empresas nas etapas iniciais de inovação material.
“A meta de 15% até 2035 exige que o mercado financeiro e a indústria trabalhem integrados. Precisamos construir pontes para que os recursos não fiquem restritos ao tratamento do lixo, mas cheguem à etapa de concepção, incentivando o redesenho de processos, o reuso e a substituição de matérias-primas por insumos de menor pegada ambiental”, concluiu Davi Bomtempo.
Agência de Notícias da Indústria